Laba-rugi bilang untung, tetapi uang di rekening terasa tipis. Laporan arus kas menunjukkan ke mana uangmu masuk dan keluar, baris demi baris, seperti rekening koran.
Membuka laporannya
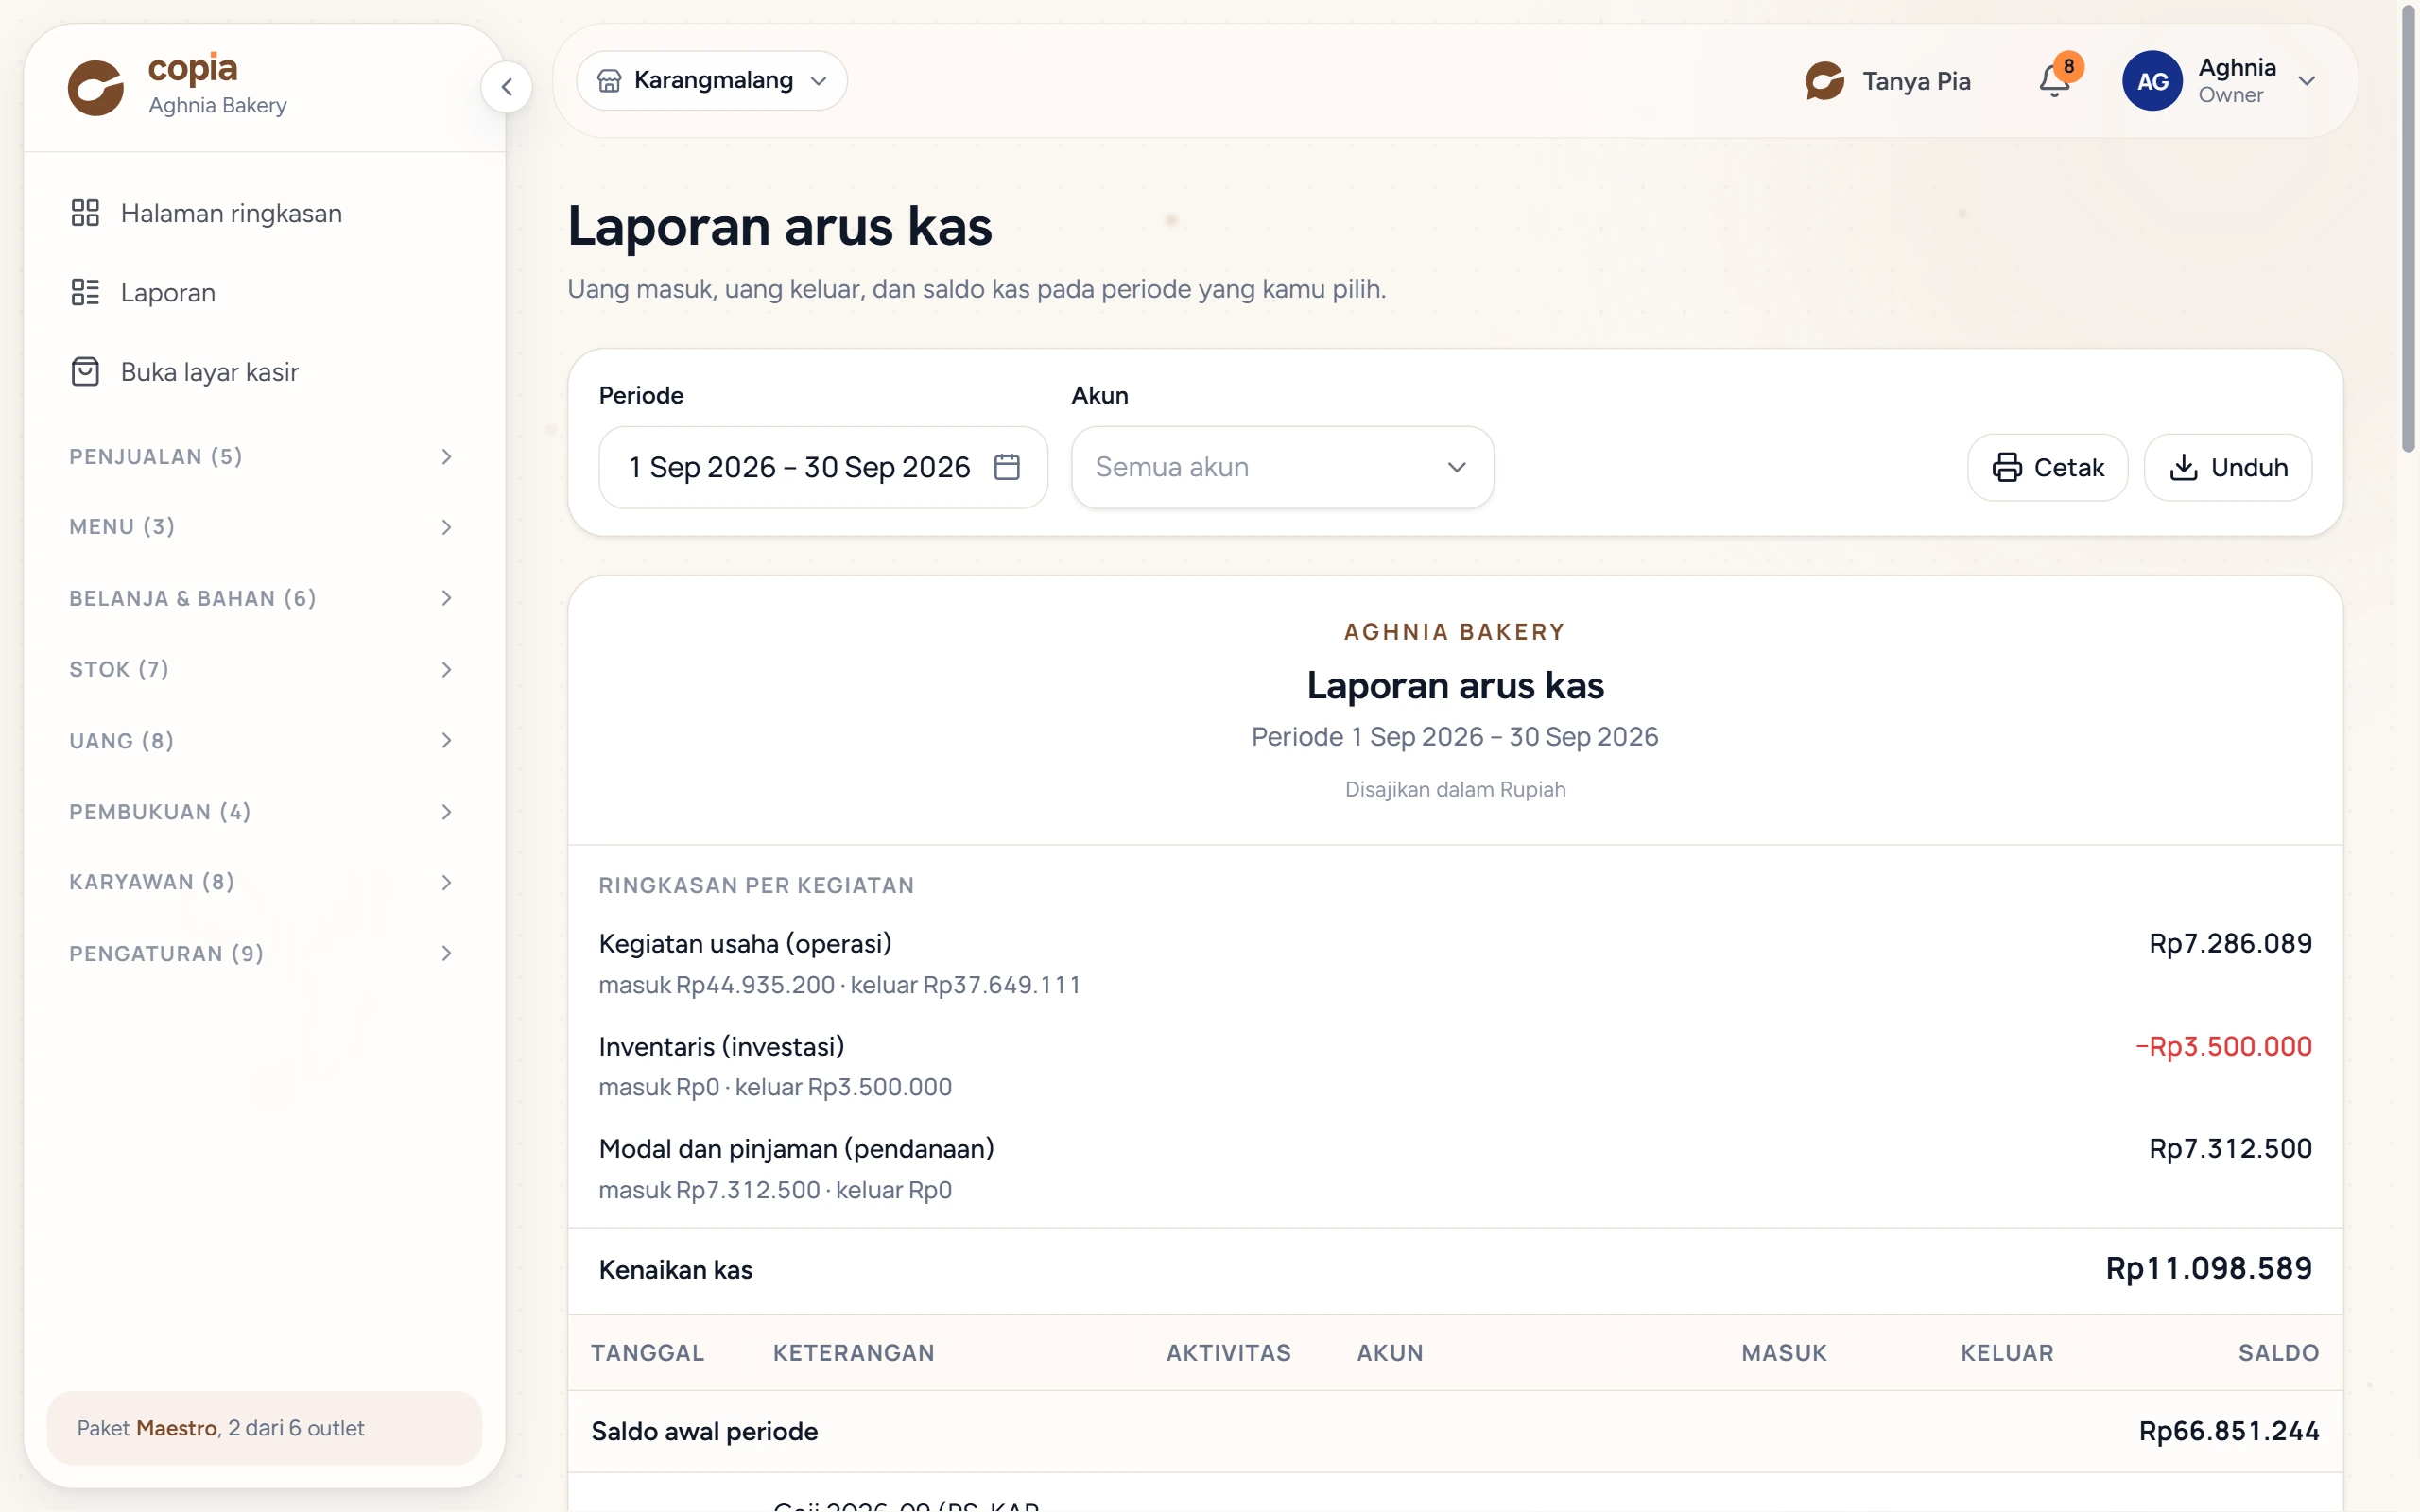
- Buka Laporan › Keuangan › Laporan arus kas.
- Tekan Periode, lalu pilih rentang tanggalnya.
- Pilih satu akun di Akun kalau hanya ingin melihat satu kas atau rekening. Biarkan Semua akun untuk melihat semuanya.
- Tekan Cetak atau Unduh kalau laporannya perlu disimpan.
Membaca ringkasan per kegiatan
| Baris | Isinya |
|---|---|
| Kegiatan usaha (operasi) | Penerimaan penjualan, pembayaran pembelian bahan, biaya, gaji, kasbon, dan setoran pajak. |
| Inventaris (investasi) | Uang untuk membeli peralatan, dan uang dari menjualnya. |
| Modal dan pinjaman (pendanaan) | Setoran modal, prive, terima pinjaman, dan cicilan pinjaman berikut bunganya. |
| Pindah dana | Hanya tampil kalau satu akun dipilih: uang yang dipindah ke dan dari akun itu. |
| Kenaikan kas atau Penurunan kas | Jumlah semua baris di atas: selisih uang masuk dan keluar selama periode itu. |
Baris yang tidak ada isinya di periode itu tidak ditampilkan. Tiap baris juga menuliskan jumlah uang masuk dan keluarnya.
Arti tiap kolom
| Kolom | Artinya |
|---|---|
| Saldo awal periode | Jumlah uang sebelum tanggal awal periode. |
| Keterangan | Nama atau kategori catatan kasnya. |
| Aktivitas | Jenis uang masuk atau keluarnya. Daftarnya ada di bawah. |
| Akun | Tempat uangnya berada: kas di kasir, rekening bank, atau dompet digital. |
| Masuk dan Keluar | Nominal uang yang diterima atau dibayarkan pada tanggal itu. |
| Saldo | Saldo berjalan: saldo awal, ditambah uang masuk, dikurangi uang keluar sampai baris itu. |
| Total periode · saldo akhir | Jumlah uang masuk, jumlah uang keluar, dan saldo di akhir periode. Pindah dana tidak ikut dijumlah. |
Isi kolom Aktivitas:
- Uang masuk: Penerimaan penjualan, Pencairan dana belum cair, Pengembalian uang muka, Pengembalian kasbon, Penjualan inventaris, Setoran modal, Terima pinjaman, Pendapatan lain-lain.
- Uang keluar: Pengembalian penjualan, Pembayaran pembelian bahan, Biaya operasional, Gaji, Kasbon karyawan, Setor pajak restoran, Setor PPh final, Setor PPh 21 & BPJS, Bagi biaya layanan, Pembelian inventaris, Prive, Cicilan pinjaman, Bayar pinjaman.
- Bisa keduanya: Pindah dana dan Catatan manual.
Bedanya dengan laba-rugi
| Hal | Laporan arus kas | Laba-rugi |
|---|---|---|
| Penjualan | Dicatat saat uangnya diterima. | Dicatat pada tanggal nota, termasuk yang belum lunas. |
| Bahan baku | Dicatat saat pemasok dibayar. | Dihitung sebagai modal saat bahannya terpakai. |
| Peralatan | Dicatat sekali saat dibeli. | Dibagi jadi penyusutan tiap bulan. |
| Setoran modal, prive, pinjaman, pindah dana | Tampil sebagai uang masuk atau keluar. | Tidak dihitung, karena bukan pendapatan atau biaya. |
Contohnya, kamu belanja tepung Rp500.000 hari ini dan baru memakainya minggu depan. Arus kas mencatat uang keluar hari ini. Laba-rugi baru menghitungnya sebagai modal saat tepungnya terpakai.
Yang perlu diketahui
- Laporan ini menggabungkan semua outlet.
- Tanpa memilih akun, semua akun kas dan bank digabung. Saldo akhirnya sama dengan Kas dan setara kas di neraca pada tanggal akhir.
- Dana belum cair, misalnya penerimaan QRIS yang belum masuk rekening, baru dihitung saat dicairkan. Barisnya bertuliskan Pencairan dana belum cair. Untuk melihat isinya sebelum cair, pilih akun dana belum cair itu di Akun.
- Pindah dana antar kas dan bank tampil di daftar, tetapi tidak dihitung sebagai uang masuk atau keluar. Kalau satu akun dipilih, pindah dana ke dan dari akun itu ikut dihitung.
- Akun yang sudah nonaktif tetap bisa dipilih selama masih punya saldo.
- Saat dicetak, semua baris ikut tercetak, bukan hanya halaman yang sedang dibuka.
- Halaman ini hanya untuk membaca. Uang masuk dan keluar dicatat di menu Arus kas.